Visualizzazione post con etichetta retailers. Mostra tutti i post

giovedì 27 agosto 2020

Perchè il P/E è spesso fuorviante

Un paio di esempi sul perché il P/E di un’azione, soprattutto se calcolato su un solo anno, sia spesso ingannevole. 
 
Dal 10-K di Amazon al 31 dicembre 2019:
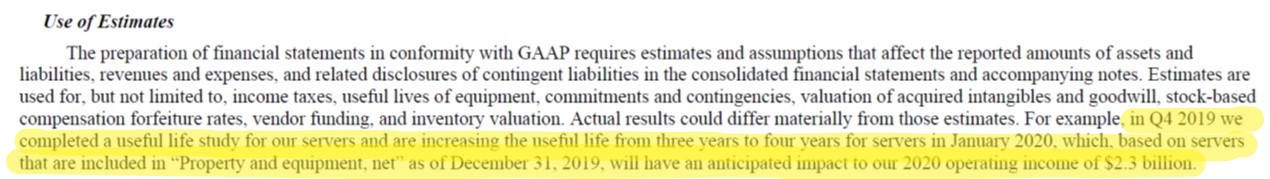
Dal 10-K di Microsoft al 30 giugno 2020:

Viste le valutazioni correnti l’impatto è marginale: il P/E di MSFT scende da 38x a 36x (Microsoft ha realizzato utili di $44 miliardi nell’anno fiscale appena concluso), quello di AMZN da 132x a 116x.

Ma per molte altre aziende, i cambiamenti nelle assunzioni utilizzate per alcune voci del conto economico (spesso a seguito di modifiche nei principi contabili come per i leasing - che ha impattato sopratutto i retailers - ma anche per revenues - che invece riguarda il settore software) rendono l’utile per azione - e quindi il P/E - alquanto effimero.

giovedì 16 aprile 2020

Investire ai tempi del COVID-19

Post molto lungo con qualche informazione che ho raccolto nelle ultime settimane. Tutto quello che segue sono previsioni personali sull’impatto della crisi attuale su alcuni settori: non ho particolari competenze per determinare come si evolverà la situazione in termini di contagi ed eventuali riaperture, e men che meno della loro tempistica. Non ho alcuna idea se la ripresa economica sarà a “V”, oppure a “U” o a “W”, e non credo di aver nessun vantaggio nell’anticipare meglio del mercato l’andamento dei prossimi 6-18.

giovedì 28 novembre 2019

Retail apocalypse?

Visto che siamo nel periodo di Black Friday e pre-natalizio, mi sembrava interessante cominciare una discussione su eventuali opportunità nel settore retail.

Il punto di partenza è questo tweet di qualche giorno fa (BBBY è Bed, Bath and Beyond):


lunedì 11 marzo 2019

Potenziali spin-off nel settore retail

Recentemente, c’è stato molto movimento nel settore apparel.

Ha cominciato il 28 febbraio The Gap (GPS:US), con l’annuncio dell’intenzione di separare il suo marchio Old Navy (più casual, orientato alla famiglia e di fascia più bassa) dagli altri marchi storici come Gap e Banana Republic.

mercoledì 14 gennaio 2015

Petrolio: winners & losers

La recente debolezza (eufemismo) di molte materie prime – in particolare quelle energetiche ed alcuni metalli industriali – ha avuto un significativo impatto sulle azioni delle industrie che da queste dipendono.

Tutti coloro che affermano che prezzi più bassi saranno una manna per le economie occidentali (ed alcuni emergenti) che sono importatori di petrolio non hanno capito che questo non garantisce automaticamente un aumento della domanda e dei consumi. I margini di profitto potrebbero migliorare temporaneamente in alcuni settori (ad esempio quello manifatturiero), ma se questo porta nel medio periodo ad una guerra di prezzi su tutti i fronti, quello che finiamo per ottenere è una spirale deflativa che minaccia i salari e soprattutto il debito.

mercoledì 30 ottobre 2013

Total Produce: una mela al giorno…


Total Produce (TOT:ID) è un perfetto esempio del tipo di società che ricerco: un business facile da capire e da gestire; utili e redditività per i prossimi anni che possono essere stimati con sufficiente sicurezza; flussi di cassa stabili e che non richiedono grossi investimenti solo per rimanere in attività; ed una valutazione modesta. Manca un quinto elemento, ovvero un management che lavori per tutti gli azionisti e capace di allocare il capitale (maggiori informazioni in seguito), ma non si può avere tutto dalla vita…